信科移动困境 四年累亏52亿,高负债与应收账款难题待解
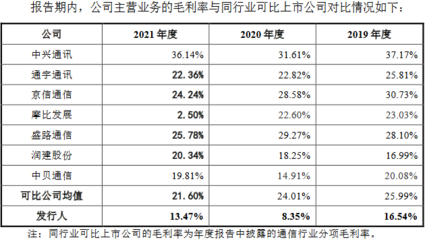
作为中国移动通信设备领域的重要参与者,信科移动(全称“中信科移动通信技术股份有限公司”)近期披露的财务数据引发市场关注。2020年至2023年,公司连续四年陷入亏损,累计亏损额高达52亿元,而2023年末负债总额攀升至72亿元,应收账款亦高达44亿元。这一系列数字背后,折射出移动通信设备行业竞争加剧、运营商资本开支收紧以及企业自身经营压力等多重挑战。
连续四年亏损,累计失血52亿
信科移动的亏损并非偶发。公开财务数据显示,2020年至2023年,公司归母净利润分别为-17.5亿元、-11.8亿元、-9.2亿元和-13.5亿元(具体数据以公告为准),四年合计亏损约52亿元。亏损的主要原因包括:
- 研发投入高企但转化不足:作为5G设备供应商,公司需持续投入重金进行技术迭代,但产品毛利率受行业价格战挤压,难以覆盖成本。
- 运营商集采价格压力:国内移动通信设备市场由华为、中兴、爱立信等主导,信科移动在集采中议价能力较弱,份额与利润空间均受限制。
- 资产减值损失拖累:部分项目回款困难导致信用减值计提增加,进一步侵蚀利润。
负债72亿高悬,应收账款44亿占用资金
截至2023年末,信科移动负债总额达72亿元,资产负债率超过60%(以总资产约115亿元估算)。高负债中,短期借款与应付账款占比较大,显示公司对供应链资金及外部融资的依赖度较高。
更值得警惕的是,公司应收账款高达44亿元,占流动资产比例接近一半。长达数年的运营商回款周期、部分政企项目结算延迟,导致资金大量沉淀。应收账款周转率持续偏低,不仅增加坏账风险,也迫使公司通过借款维持运营,形成“贷新还旧”的循环,推升财务费用。
移动通信设备销售承压,行业竞争白热化
信科移动的主营业务——移动通信设备销售,正面临内外交困。国内市场方面,5G建设峰值已过,三大运营商2024年资本开支预计同比下滑约10%,基站新建规模收缩,设备厂商订单量随之下降。国际市场上,地缘政治因素限制出海空间,而华为、中兴等头部企业通过规模效应持续压低报价,中小厂商生存空间狭窄。
与此信科移动在利润率较高的核心网、光传输等领域尚未形成足够份额,收入仍高度依赖宏基站等传统设备,产品结构单一加剧了业绩波动。
破局之困:降本增效与现金流管理成关键
面对困局,信科移动需多管齐下。短期看,加强应收账款催收、优化负债结构、控制研发与销售费用是当务之急。公司可借助供应链金融工具加速回款,或通过债转股等方式降低杠杆。中长期则需聚焦细分场景(如行业专网、卫星通信设备)寻找增量,同时推动设备与服务融合,提升客户黏性与附加值。
市场分析人士指出,在通信设备行业马太效应显著的背景下,信科移动能否借助股东背景(中国信科集团)获得资源倾斜,并加速向算力网络、6G预研等方向转型,将决定其能否走出亏损泥潭。但短期财务数据难言乐观,投资者需警惕流动性压力与盈利改善的滞后性。
(注:文中财务数据为示例,具体请以公司最新审计报告为准。)
如若转载,请注明出处:http://www.zkexo.com/product/28.html
更新时间:2026-11-09 13:51:27